Styrets beretning
Solid første halvår med 14 prosent egenkapitalavkastning
2. kvartal 2026 (Konserntall. Tall i parentes gjelder 2. kvartal 2025)
- Resultat etter skatt: 197 (244) mill. kroner.
- Egenkapitalavkastning ekskl. hybridkapital: 16,0 (20,1)1 prosent
- Resultat per egenkapitalbevis: 12,23 (15,16) kroner
- Kostnadsprosent morbank: 26,1 (27,8) prosent
- Kostnadsprosent konsern: 35,8 (33,8) prosent
- Rentenetto inkl. kredittforetak: 202 (224) mill. kroner
- Netto øvrige provisjons- og andre inntekter: 91 (91) mill. kroner
- Tapsprosent inkl. kredittforetak: 0,04 (-0,01) prosent
- Utlånsvekst siste 3 måneder inkl. lån overført til kredittforetak: 1,5 (0,7) prosent
- Innskuddsvekst siste 3 måneder: 1,0 (4,2) prosent
Hittil i år per 2. Kvartal 2026. (Konserntall. Tall i parentes gjelder samme periode i 2025)
- Resultat etter skatt: 362 (391) mill. kroner.
- Egenkapitalavkastning ekskl. hybridkapital: 14,0 (15,6) prosent
- Resultat per egenkapitalbevis: 22,49 (24,33) kroner
- Kostnadsprosent morbank: 30,3 (30,7) prosent
- Kostnadsprosent konsern: 38,8 (36,8) prosent
- Rentenetto inkl. kredittforetak: 413 (441) mill. kroner
- Netto øvrige provisjons- og andre inntekter: 175 (166) mill. kroner
- Tapsprosent inkl. kredittforetak: -0,01 (0,00) prosent
- Utlånsvekst hittil i år inkl. lån overført til kredittforetak: 2,1 (1,5) prosent
- Utlånsvekst siste 12 måneder inkl. lån overført til kredittforetak: 3,7 (2,3) prosent
- Innskuddsvekst hittil i år: 1,9 (6,6) prosent
- Innskuddsvekst siste 12 måneder: 2,1 (6,4) prosent
- Ren kjernekapitaldekning på 17,4 (19,5) prosent
- Ren kjernekapitaldekning på 18,3 prosent inkl. 40 prosent av opptjent resultat
Hovedpunkter i hittil år
- Resultatet fra den underliggende bankvirksomheten ble 300 (319) mill. kroner. Nedgangen skyldes lavere rentenetto og økte driftskostnader. Samtidig bidrar sterk vekst i ikke-renterelaterte inntekter – særlig innenfor betalings- og forsikringsområdet – positivt til resultatet.
- Aktiviteten i boligmarkedet har vært god hittil i år, drevet av et høyt transaksjonsvolum i bruktboligmarkedet. Bruktboligprisene holder seg stabile og tiden det tar å få solgt en bolig har gått ned fra samme periode i fjor. Omsetningen innenfor nyboligmarkedet holder seg fortsatt på et lavt nivå. EiendomsMegler 1 Ringerike har styrket sin sterke markedsposisjon ytterligere.
- Personkundemarkedet vokste godt gjennom et sterkt 2. kvartal. I bedriftskundemarkedet påvirkes veksten av større innfrielser og lavt aktivitetsnivå.
- Kredittkvaliteten i porteføljen vurderes fortsatt som god, med lave nivåer på mislighold og tapsavsetninger. Skjønnsmessig tapsavsetning fra 2023 på 12,5 mill. kroner ble i 1. kvartal reversert, da bankens eksponering mot prosjektfinansiering har gått betydelig ned og makroøkonomisk risiko anses ivaretatt gjennom tapsmodellene.
- Resultatbidrag fra eierposten i Sparebank 1 Gruppen utgjør 46 (33) mill. kroner.
- Dag Tjernsmo ble i mars valgt til ny styreleder i SpareBank 1 Ringerike Hadeland. Nåværende styremedlem Terje Mjøs ble valgt til nestleder.
- 10. april 2026 betalte SpareBank 1 Ringerike Hadeland ut 412 (469) mill. kroner i et ordinært utbytte og 276 mill. kroner i et ekstraordinært utbytte for 2025. Utbyttet utgjorde til sammen 44 (30) kroner per egenkapitalbevis.
- Finanstilsynet gjennomførte ordinært stedlig tilsyn i juni. Rapport ventes i 3. kvartal.
- Etablering av nytt kontor i Lillestrøm med planlagt åpning 1. september 2026. Etableringen er et strategisk tiltak for å videreføre den lønnsomme veksten på Romerike og bygger på bankens mer enn 25 år lange tilstedeværelse i regionen. Ved å styrke den lokale tilstedeværelsen i et av Norges mest vekstkraftige markedsområder legger konsernet til rette for økte markedsandeler, videre kundevekst og langsiktig verdiskaping for eierne.
Konsernregnskap for andre kvartal 2026
Konsernresultat
Resultatet etter skatt for andre kvartal ble 197 (244) mill. kroner, tilsvarende en egenkapitalavkastning på 16,0 (20,1) prosent. Resultatnedgangen fra samme kvartal i fjor skyldes lavere rentenetto inkludert provisjoner fra kredittforetak, reduserte finans-inntekter og økte tap. Økte provisjonsinntekter fra øvrige produktområder og lavere driftskostnader trekker i motsatt retning.
| Hovedtrekk konsern | |||||
|---|---|---|---|---|---|
| Millioner kroner/prosent | 2.kvartal 2026 | 1.kvartal 2026 | 2.kvartal 2025 | HIÅ 2026 | HIÅ 2025 |
| Netto renteinntekter | 193 | 196 | 202 | 388 | 401 |
| Netto provisjons- og andre inntekter | 101 | 99 | 112 | 200 | 206 |
| Netto avkastning på finansielle investeringer | 90 | 39 | 116 | 128 | 151 |
| Sum driftskostnader | 137 | 141 | 146 | 278 | 279 |
| Tap på utlån og garantier | 17 | -22 | -5 | -5 | 0 |
| Skattekostnad | 33 | 49 | 46 | 82 | 87 |
| Resultat etter skatt | 197 | 165 | 244 | 362 | 391 |
| Egenkapitalavkastning* | 16,0 % | 13,0 % | 20,1 % | 14,0 % | 15,6 % |
Resultatet etter skatt for første halvår ble 362 (391) mill. kroner, tilsvarende en egenkapitalavkastning på 14,0 (15,6) prosent.
Netto renteinntekter
| Millioner kroner | 2.kvartal 2026 | 1.kvartal 2026 | 2.kvartal 2025 | HIÅ 2026 | HIÅ 2025 |
|---|---|---|---|---|---|
| Renteinntekter | 430 | 424 | 457 | 855 | 904 |
| Rentekostnader | 238 | 229 | 255 | 466 | 503 |
| Netto renteinntekter | 193 | 196 | 202 | 388 | 401 |
| Provisjonsinntekter fra lån og kreditter overført til kredittforetak | 10 | 15 | 21 | 25 | 40 |
| Samlede netto renteinntekter og provisjonsinntekter fra kredittforetak | 202 | 211 | 224 | 413 | 441 |
Netto renteinntekter ble 193 (202) mill. kroner i andre kvartal. Nedgangen fra samme kvartal i fjor skyldes et generelt lavere rentenivå, kombinert med at kundemarginene presses av sterk konkurranse i både person- og bedriftskundemarkedet.
Provisjonsinntekter fra lån overført til SpareBank 1 Boligkreditt og SpareBank 1 Næringskreditt ble 10 (21) mill. kroner i kvartalet. Nedgangen fra samme kvartal i fjor skyldes lavere kundemarginer, påvirket av lavere kunderenter og økt pengemarkedsrente. Ved utgangen av kvartalet var 13,8 (13,5) mrd. kroner av utlånsporteføljen overført til kredittforetakene, tilsvarende 34 (34) prosent av totale brutto utlån.
Samlede netto renteinntekter og provisjonsinntekter fra kredittforetak ble 202 (224) mill. kroner i kvartalet. Dette tilsvarer 1,7 (2,0) prosent av gjennomsnittlig forvaltningskapital inkludert lån overført til kredittforetak.
Norges Bank hevet styringsrenten i mai med 0,25 prosentpoeng. En økning i markedsrentene påvirker rentenettoen negativt på kort sikt, ettersom bankens finansieringskostnader normalt får raskere effekt enn reprising av kundeporteføljen. Banken har varslet renteendringer til kundene, og effekten forventes kompensert i rentenettoen etter utløpet av lovpålagt varslingsfrist, med full effekt fra slutten av juli 2026.
For første halvår ble samlede netto renteinntekter og provisjonsinntekter fra kredittforetak 413 (441) mill. kroner. Dette tilsvarer 1,8 (2,0) prosent av gjennomsnittlig forvaltningskapital inkludert lån overført til kredittforetak.
For mer utfyllende informasjon vises det til note 13 «Segmentinformasjon».
Netto øvrige provisjons- og andre inntekter
Netto provisjons- og andre inntekter i morbank ble 47 (44) mill. kroner i andre kvartal. Økningen fra samme kvartal i fjor skyldes særlig høyere inntekter fra betalingsformidling og forsikring.
Netto andre inntekter ble 44 (47) mill. kroner i kvartalet og består i hovedsak av inntekter fra datterselskaper.
| Millioner kroner | 2.kvartal 2026 | 1.kvartal 2026 | 2.kvartal 2025 | HIÅ 2026 | HIÅ 2025 |
|---|---|---|---|---|---|
| Betalingsformidling | 22 | 21 | 19 | 43 | 37 |
| Forsikringsprovisjon | 17 | 16 | 14 | 34 | 28 |
| Spareprovisjon | 6 | 5 | 8 | 11 | 10 |
| Øvrige provisjons- og andre inntekter | 1 | 2 | 3 | 3 | 4 |
| Netto provisjons- og andre inntekter morbank | 47 | 44 | 44 | 91 | 79 |
| Netto andre inntekter | 44 | 39 | 47 | 84 | 87 |
| Netto provisjons- og andre inntekter | 91 | 83 | 91 | 175 | 166 |
For første halvår ble samlede netto provisjons- og andre inntekter 175 (166) mill. kroner.
For mer utfyllende informasjon vises det til note 13 «Segmentinformasjon».
Netto resultat fra finansielle eiendeler og forpliktelser
Netto resultat fra finansielle eiendeler og forpliktelser ble 90 (116) mill. kroner i andre kvartal. Nedgangen fra samme kvartal i fjor skyldes i hovedsak at resultatet i fjorårets kvartal inkluderte 58 mill. kroner knyttet til salg av eiendeler i SamSpar-selskapene; Samarbeidende Sparebanker AS, SpareBank 1 Samspar og Samarbeidende Sparebanker Utvikling DA. Økt resultatbidrag fra SpareBank 1 Gruppen, samt oppskriving av verdiene i SpareBank 1 Betaling AS (Vipps) og SpareBank 1 Finans Østlandet AS, trekker i motsatt retning.
Det er i morbank inntektsført 76 mill. kroner i utbytte fra SpareBank 1 Gruppen AS. Utbyttet blir eliminert i konsernregnskapet.
For første halvår ble netto resultat fra finansielle eiendeler og forpliktelser 128 (151) mill. kroner.
| Millioner kroner | 2.kvartal 2026 | 1.kvartal 2026 | 2.kvartal 2025 | HIÅ 2026 | HIÅ 2025 |
|---|---|---|---|---|---|
| Utbytte fra aksjer og andre egenkapitalinstrumenter | 36 | 22 | 35 | 58 | 55 |
| Netto resultat fra tilknyttet foretak og felles-kontrollert virksomhet | 30 | 16 | 20 | 46 | 33 |
| Netto resultat fra andre finansielle eiendeler og forpliktelser | 24 | 0 | 61 | 24 | 63 |
| Netto resultat fra finansielle eiendeler og forpliktelser | 90 | 39 | 116 | 128 | 151 |
Driftskostnader
Totale driftskostnader ble 137 (146) mill. kroner i andre kvartal. Nedgangen fra samme kvartal i fjor skyldes i hovedsak lavere IKT-kostnader, ettersom fjorårskvartalet inkluderte en tilleggsavsetning på 9 mill. kroner knyttet til dommen i tvistesaken mellom SpareBank 1 Utvikling og TietoEvry Norway AS.
For første halvår ble totale driftskostnader 278 (279) mill. kroner. Kostnadsnivået er samlet sett på linje med samme periode i fjor, med stabile personalkostnader og øvrige driftskostnader, mens lavere IKT-kostnader trekker ned og høyere av- og nedskrivninger trekker opp. Kostnadsprosenten er henholdsvis 39 (37) prosent for konsernet og 30 (31) prosent for morbank.
| Millioner kroner | 2.kvartal 2026 | 1.kvartal 2026 | 2.kvartal 2025 | HIÅ 2026 | HIÅ 2025 |
|---|---|---|---|---|---|
| Personalkostnader | 78 | 79 | 78 | 157 | 156 |
| Av- og nedskrivninger | 5 | 5 | 4 | 10 | 7 |
| IKT-kostnader | 8 | 10 | 17 | 18 | 24 |
| Markedsføring | 5 | 5 | 5 | 9 | 9 |
| Driftskostnader faste eiendommer | 2 | 3 | 3 | 5 | 6 |
| Øvrige driftskostnader | 39 | 39 | 39 | 78 | 77 |
| Sum driftskostnader | 137 | 141 | 146 | 278 | 279 |
Antall årsverk i konsernet var 258 (273) ved utgangen av andre kvartal. Nedgangen fra i samme kvartal i fjor skyldes reduserte årsverk i datterselskapet SpareBank 1 Økonomihuset AS.
For mer utfyllende informasjon vises det til note 13 «Segmentinformasjon»
Tap på utlån og garantier
Tap på utlån og garantier ble i andre kvartal 17 mill. kroner, mot en inntektsføring på 5 mill. kroner i andre kvartal i fjor. Av kostnaden i kvartalet gjelder 7 mill. kroner individuelt vurderte enkeltengasjementer, mens resterende beløp i hovedsak skyldes effekter av oppdaterte makroforutsetninger i tapsmodellen, herunder høyere rentebane, økt arbeidsledighet og lavere prisutvikling på panteobjektene.
Endringen fra forrige kvartal skyldes i nevnte forhold over, samt reversering av tidligere skjønnsmessig tapsavsetning på 12,5 mill. kr og at enkelte større engasjementer med høy tapsavsetning ble innfridd i første kvartal.
For første halvår er det inntektsført tap på 5 mill. kroner, mot 0 mill. kroner i samme periode i fjor.
| Millioner kroner | 2.kvartal 2026 | 1.kvartal 2026 | 2.kvartal 2025 | HIÅ 2026 | HIÅ 2025 |
|---|---|---|---|---|---|
| Endring modellbaserte tapsavsetninger | 10 | -22 | -3 | -12 | -2 |
| Endring individuelle tapsavsetninger | 5 | -1 | -1 | 4 | 1 |
| Periodens konstaterte tap | 2 | 1 | 0 | 3 | 1 |
| Periodens tapskostnad | 17 | -22 | -5 | -5 | 0 |
For mer utfyllende informasjon om tapsavsetningene vises det til note 1 «Regnskapsprinsipper», note 4 «Tap på utlån og forpliktelser» og note 5 «Utlån fordelt på sektor og næring».
Kredittrisiko
SpareBank 1 Ringerike Hadelands balanseførte tapsavsetning på utlån og forpliktelser per utgangen av andre kvartal var 136 (150) mill. kroner.
| Balanseverdier i mill. kr. / prosent av brutto utlån | 2.kvartal 2026 | 1.kvartal 2026 | 2.kvartal 2025 |
|---|---|---|---|
| Brutto utlån i trinn 1 | 23.938 | 24.090 | 23.386 |
| Brutto utlån i trinn 2 | 3.179 | 2.722 | 2.615 |
| Brutto utlån i trinn 3 | 235 | 206 | 201 |
| Sum brutto utlån | 27.352 | 27.018 | 26.201 |
| Avsetning til tap på utlån og forpliktelser i trinn 1 | 25 | 18 | 46 |
| Avsetning til tap på utlån og forpliktelser i trinn 2 | 53 | 54 | 61 |
| Avsetning til tap på utlån og forpliktelser i trinn 3 | 58 | 51 | 41 |
| Sum avsetning til tap på utlån og garantier | 136 | 123 | 150 |
| Avsetningsgrad på utlån og forpliktelser i trinn 1 | 0,1 % | 0,1 % | 0,2 % |
| Avsetningsgrad på utlån og forpliktelser i trinn 2 | 1,7 % | 2,0 % | 2,3 % |
| Avsetningsgrad på utlån og forpliktelser i trinn 3 | 24,8 % | 24,6 % | 20,4 % |
| Sum avsetninger til tap i prosent av brutto utlån | 0,5 % | 0,5 % | 0,6 % |
Konsernets utlån og forpliktelser er gruppert i tre grupper; trinn 1, trinn 2 og trinn 3.
Trinn 1: Dette er startpunkt for alle finansielle eiendeler omfattet av den generelle tapsmodellen. Alle eiendeler som ikke har vesentlig høyere kredittrisiko enn ved førstegangsinnregning får en avsetning for tap som tilsvarer 12 måneders forventet tap. I dette trinnet ligger alle eiendeler som ikke er overført til trinn 2 eller 3.
Trinn 2: I trinn 2 i tapsmodellen er eiendeler som har hatt en vesentlig økning i kredittrisiko siden førstegangsinnregning, men hvor det ikke er objektive bevis på tap. For disse eiendelene skal det avsettes for forventet tap over levetiden. I denne gruppen finner vi eiendeler med vesentlig grad av kredittforverring, men som på balansedato tilhører kunder som ikke er klassifisert som kredittforringet. Når det gjelder avgrensning mot trinn 1, definerer banken vesentlig grad av kredittforverring ved å ta utgangspunkt i hvorvidt et engasjements beregnede misligholdsannsynlighet (PD) har økt vesentlig.
Trinn 3: I trinn 3 i tapsmodellen er eiendeler som har hatt en vesentlig økning i kredittrisiko siden innvilgelse og hvor det er objektive bevis på kredittap som medfører redusert fremtidig kontantstrøm til betjening av engasjementet. For disse eiendelene avsettes det for forventet tap over levetiden. Banken har definert at det er objektive bevis for tap når et utlån er i mislighold (klasse J og K).
Bankens kredittrisiko påvirkes av den økonomiske utviklingen nasjonalt og regionalt. Makroøkonomien og finansmarkedene er fortsatt preget av geopolitisk uro og usikkerhet knyttet til inflasjon, renter og internasjonal handel. Norges Bank holdt styringsrenten uendret på 4,25 prosent i juni, etter at renten ble hevet med 0,25 prosentpoeng i mai. Sentralbanken signaliserte samtidig at det kan bli behov for ytterligere renteøkning dersom inflasjonspresset vedvarer. Høyere renter og priser gir både personkunder og næringslivet mindre økonomisk handlingsrom, og kan bidra til mer moderat forbruk og lavere investeringsaktivitet. Samtidig forventes de fleste kunder å kunne tilpasse seg, blant annet som følge av høy sysselsetting og forventet inntektsvekst. Banken legger til grunn at utviklingen i Ringerike- og Hadelandsregionen i hovedsak vil følge de nasjonale konjunkturene, og det foreligger ikke indikasjoner på vesentlig avvikende utvikling som tilsier økt kredittrisiko isolert sett.
Kredittkvaliteten i porteføljen vurderes fortsatt som god, med lave nivåer på mislighold og tapsavsetninger.
For mer utfyllende informasjon om tapsavsetningene vises det til note 1 «Regnskapsprinsipper», note 4 «Tap på utlån og forpliktelser» og note 5 «Utlån fordelt på sektor og næring».
Utlån til kunder
| Brutto utlån inkl. kredittforetak | 2.kvartal 2026 | 1.kvartal 2026 | 2.kvartal 2025 | HIÅ 2026 | HIÅ 2025 |
|---|---|---|---|---|---|
| Utlånsvekst i mill. kroner | 590 | 276 | 261 | 865 | 595 |
| Utlånsvekst i % | 1,5 % | 0,7 % | 0,7 % | 2,1 % | 1,5 % |
Brutto utlån til kunder, inkludert utlån overført til kredittforetakene, økte med 590 (261) mill. kroner i andre kvartal og utgjorde 41.192 (39.709) mill. kroner ved utgangen av kvartalet. Dette tilsvarer en tolvmånedersvekst på 3,7 (2,3) prosent.
I første halvår økte brutto utlån til kunder, inkludert utlån overført til kredittforetakene, med 865 (595) mill. kroner. Volumveksten er påvirket av enkelte større innfrielser i bedriftsmarkedet. Samtidig har låneetterspørselen i personkundemarkedet tatt seg opp, og banken har hatt god vekst i personkundemarkedet gjennom første halvår. Konkurransen om godt sikrede boliglån er fortsatt sterk.
Markedsveksten målt ved kredittindikatoren K2 var 4,7 prosent for husholdninger og 4,1 prosent for ikke-finansielle foretak.
Innskudd fra kunder
| Innskudd fra kunder | 2.kvartal 2026 | 1.kvartal 2026 | 2.kvartal 2025 | HIÅ 2026 | HIÅ 2025 |
|---|---|---|---|---|---|
| Innskuddsvekst i mill. kroner | 230 | 189 | 904 | 418 | 1.394 |
| Innskuddsvekst i % | 1,0 % | 0,8 % | 4,2 % | 1,9 % | 6,6 % |
Innskudd fra kunder økte med 230 (904) mill. kroner i andre kvartal og utgjorde 22.880 (22.408) mill. kroner ved utgangen av kvartalet. Dette tilsvarer en tolvmånedersvekst på 2,1 (6,4) prosent.
I første halvår økte innskudd fra kunder med 418 (1.394) mill. kroner. Volumveksten er påvirket av avvikling av større enkeltinnskudd i bedriftsmarkedet. I tillegg bidrar avviklingen av ordningen med skattetrekkskonto fra 1. januar 2026 negativt, mens økt salg av alternative investeringsprodukter også demper innskuddsveksten.
Likviditet
SpareBank 1 Ringerike Hadeland har en veldiversifisert finansieringsportefølje fordelt på ulike markeder, finansieringskilder, instrumenter og løpetider. Bankens primære finansieringskilde er innskudd fra kunder. Innskuddsdekningen var 84 (86) prosent ved utgangen av kvartalet, og 56 (56) prosent inkludert lån overført til kredittforetak.
SpareBank 1 Boligkreditt og SpareBank 1 Næringskreditt er også viktige finansieringskilder for banken. Volumet overført til kredittforetakene var 13.840 (13.503) mill. kroner ved utgangen av kvartalet, tilsvarende 34 (34) prosent av brutto utlån inkludert lån overført til kredittforetak.
Bankens øvrige finansiering består hovedsakelig av verdipapirgjeld og ansvarlig kapital. Konsernets samlede verdipapirgjeld utgjorde 4.040 (4.093) mill. kroner ved utgangen av kvartalet. Banken har utstedt 350 (350) mill. kroner i fondsobligasjon og 400 (400) mill. kroner i ansvarlige lån.
Banken har god spredning i forfallene på sine innlån, og refinansieringsrisikoen vurderes som lav. Forfall på fremmedfinansiering de neste 12 månedene utgjør 401 mill. kroner. Gjennomsnittlig durasjon i innlånsporteføljen var 3,18 (3,37) år ved utgangen av kvartalet.
LCR (Liquidity Coverage Ratio) og NSFR (Net Stable Funding Ratio) var henholdsvis 189 (146) prosent og 127 (131) prosent ved utgangen av kvartalet.
Soliditet og kapitaldekning
SpareBank 1 Ringerike Hadeland er godt kapitalisert. Ved utgangen av kvartalet hadde konsernet en ren kjernekapitaldekning forholdsmessig konsolidert på 17,4 (19,5) prosent.
Opptjent resultat hittil i år er ikke medregnet i ren kjernekapital som følge av regulatoriske begrensninger. Banken hadde i 2025 en samlet utdeling som oversteg årsresultatet i morbanken. Etter reglene for medregning av delårsresultat i ren kjernekapital, jf. CRR artikkel 26 nr. 2 og kommisjonsforordning (EU) nr. 241/2014 artikkel 2–3, skal forventet utdeling fastsettes konservativt når banken ikke kan legge til grunn tilbakeholdt resultat. I slike tilfeller skal utdelingsforholdet settes til det høyeste av utdelingen siste år og gjennomsnittlig utdeling de siste tre årene. På denne bakgrunn kan kvartalsresultatet per rapporteringstidspunktet ikke medregnes i ren kjernekapital. Dersom banken hadde lagt til grunn bankens utbyttepolicy på 60 prosent av konsernets resultat, ville ren kjernekapitaldekning forholdsmessig konsolidert vært om lag 0,9 prosentpoeng høyere.
Bankens gjeldende krav til ren kjernekapitaldekning er 14,9 prosent fordelt på et kombinert minimums- og bufferkrav på 14 prosent og et myndighetsfastsatt bankspesifikt pilar 2-krav på 0,9 prosent. Med ren kjernekapitaldekning forholdsmessig konsolidert på 17,4 prosent har banken 2,5 prosentpoengs margin til kravet ved utgangen av kvartalet.
Styret i banken har vedtatt et soliditetsmål på 15,9 prosent for ren kjernekapital som tar høyde for en margin på 1,0 prosentpoeng utover alle regulatoriske minimums-, buffer- og pilar 2-krav. Ved utgangen av kvartalet har banken en margin til soliditetsmålet på 1,5 prosentpoeng.
Finanstilsynet har varslet ny SREP-vurdering og SpareBank 1 Ringerike Hadeland vil trolig få et nytt pilar 2-krav i løpet av 2026.
Finanstilsynet har pålagt SpareBank 1 Ringerike Hadeland forenklede MREL-krav fra 1. januar 2028. Forventet MREL-krav på 28,7 prosent er oppfylt per utgangen av kvartalet.
For mer utfyllende informasjon vises det til note 11 «Kapitaldekning».
Rating
Moody’s Investors Service (Moody’s) har tildelt SpareBank 1 Ringerike Hadeland en utstederrating på A2 med stabile utsikter. Dette begrunnes i god kredittkvalitet, lave tap, sterk kapitalisering og gode økonomiske prestasjoner over tid.
Egenkapitalbevis og utbyttepolitikk
En oversikt over bankens 20 største egenkapitalbeviseiere fremgår av Note 12.
Kursen på bankens egenkapitalbevis (RING) var 434 kroner ved utgangen av kvartalet. Det gir en direkteavkastning og totalavkastning (inkl. utbytte utbetalt i april) på henholdsvis 4,3 og 14,9 prosent per 30.06.2026.
10. april 2026 betalte SpareBank 1 Ringerike Hadeland ut 412 (469) mill. kroner i et ordinært utbytte og 276 mill. kroner i et ekstraordinært utbytte for 2025. Utbyttet utgjorde til sammen 44 (30) kroner per egenkapitalbevis.
SpareBank 1 Ringerike Hadeland (RING) er priset til pris/bok 1,44 (1,27) ved utgangen av kvartalet.
Konsernet har etablert en egen spareordning for ansatte. Gjennom programmet kan ansatte investere inntil 2 000 kroner per måned gjennom året. To år etter hver tildeling vil ansatte som ikke har solgt egenkapitalbevis kjøpt gjennom spareprogrammet, motta kostnadsfritt egenkapitalbevis for hvert annet kjøpte bevis. Det er høy oppslutning blant konsernets ansatte og 73 prosent av konsernets ansatte deltar i ordningen for 2026.
SpareBank 1 Ringerike Hadeland legger vekt på å gi sine eiere et konkurransedyktig og stabilt kontantutbytte basert på god lønnsomhet og høy utbyttekapasitet. Banken har som mål at egenkapitalbeviseierne skal oppnå en avkastning i form av utbytte og kursstigning som over tid er konkurransedyktig i forhold til sammenlignbare plasseringer.
Ved fastsettelse av størrelsen på gaver og årlig utbytte skal det tas hensyn til konsernets kapitalbehov, herunder kapitaldekningskrav, samt konsernets finansielle mål og strategiske planer. Med mindre kapitalbehovet tilsier noe annet, er styrets mål at minst 60 prosent av konsernets resultat etter skatt deles ut som gaver og utbytte. Det er videre et mål om at eierbrøken opprettholdes.
SpareBank 1 Ringerike Hadeland har som mål å levere en egenkapitalavkastning på over 11 prosent over tid.
Datterselskaper og felleskontrollert virksomhet
| Resultat før skatt (Millioner kroner) | 2.kvartal 2026 | 1.kvartal 2026 | 2.kvartal 2025 | HIÅ 2026 | HIÅ 2025 |
|---|---|---|---|---|---|
| Morbank | 268 | 211 | 280 | 479 | 458 |
| Eiendomsmegler 1 Ringerike Hadeland | 6 | 2 | 7 | 8 | 8 |
| Sparebank 1 Økonomihuset | 3 | 2 | 7 | 6 | 5 |
| Felleskontrollert Virksomhet | 30 | 16 | 20 | 46 | 33 |
| Øvrig/Elimineringer | -78 | -18 | -24 | -96 | -26 |
| Sum | 229 | 214 | 290 | 443 | 478 |
Eiendomsmegler 1 Ringerike Hadeland
Selskapet hadde en omsetning på 28 (29) mill. kroner i andre kvartal og leverte et resultat før skatt på 6 (7) mill. kroner. For første halvår ble resultat før skatt 8 (8) mill. kroner.
Transaksjonsvolumet i bruktboligmarkedet har holdt seg oppe i første halvår, og tiden det tar å selge en bolig er redusert sammenlignet med samme periode i fjor. Omsetningen i nyboligmarkedet er fortsatt lav.
Selskapet har en sterk markedsposisjon med en markedsandel på over 45 prosent.
Meglerforetaket er samlokalisert med banken på Hønefoss, Gran og Nittedal, og det arbeides systematisk med samhandling mellom bank og eiendomsmegler. Dette gjør at konsernet kan gi kundene et bredere tilbud, samtidig som det styrker inntjenings-grunnlaget for konsernets samlede virksomhet. Banken finansierte rundt 40 prosent av meglerforetakets salg i første halvår.
For mer utfyllende informasjon vises det til note 13 «Segmentinformasjon»
SpareBank 1 Økonomihuset AS
Selskapet hadde en omsetning på 20 (25) mill. kroner i andre kvartal og leverte et resultat før skatt på 3 (2) mill. kroner. Selskapet har redusert bemanningen med 18 årsverk sammenlignet med samme periode i fjor, noe som har bidratt til både lavere omsetning og lavere kostnader For første halvår ble resultat før skatt 6 (5) mill. kroner.
For mer utfyllende informasjon vises det til note 13 «Segmentinformasjon».
Felleskontrollert virksomhet
SamSpar-bankene eier 19,5 prosent av SpareBank 1 Gruppen og SpareBank 1 Ringerike Hadeland mottar resultatbidrag fra SpareBank 1 Gruppen gjennom sin eierandel i Samarbeidende SpareBanker AS.
Gruppen fikk et resultat i andre kvartal på 1.592 (1.034) etter skatt, hvorav 893 (585) mill. kroner utgjør majoritetens andel av resultatet etter skatt. Annualisert egenkapitalavkastning var 26,1 (19,9) prosent. Resultatet i SpareBank 1 Gruppen påvirkes i hovedsak av et svært godt forsikringsresultat i Fremtind Holding, drevet av premievekst og en forbedret skadeprosent.
Vår banks andel av resultatet utgjør 30 (20) mill. kroner.
For første halvår ble Gruppens resultat 2.536 (1.770) etter skatt, hvorav 1.381 (991) mill. kroner utgjør majoritetens andel av resultatet etter skatt. Annualisert egenkapitalavkastning var 21,2 (16,2) prosent.
Vår banks andel av resultatet utgjør 46 (33) mill. kroner i første halvår.
For mer utfyllende informasjon vises det til note 13 «Segmentinformasjon»
Vesentlige transaksjoner med nærstående parter
Det har ikke vært gjennomført transaksjoner med nærstående parter som har hatt vesentlig betydning for virksomhetens stilling eller resultat i løpet av rapporteringsperioden.
Utsiktene fremover
Styret vurderer at banken står godt posisjonert for videre utvikling i en attraktiv region, støttet av sterk markedsposisjon, nære kunderelasjoner og høy kundetilfredshet. Usikkerhet knyttet til geopolitikk, renter, inflasjon og internasjonal handel kan fortsatt påvirke kundenes økonomiske handlingsrom og aktivitetsnivået i markedet. Samtidig gir høy sysselsetting, forventet inntektsvekst og regionens langsiktige vekstimpulser et godt grunnlag for videre kundeaktivitet.
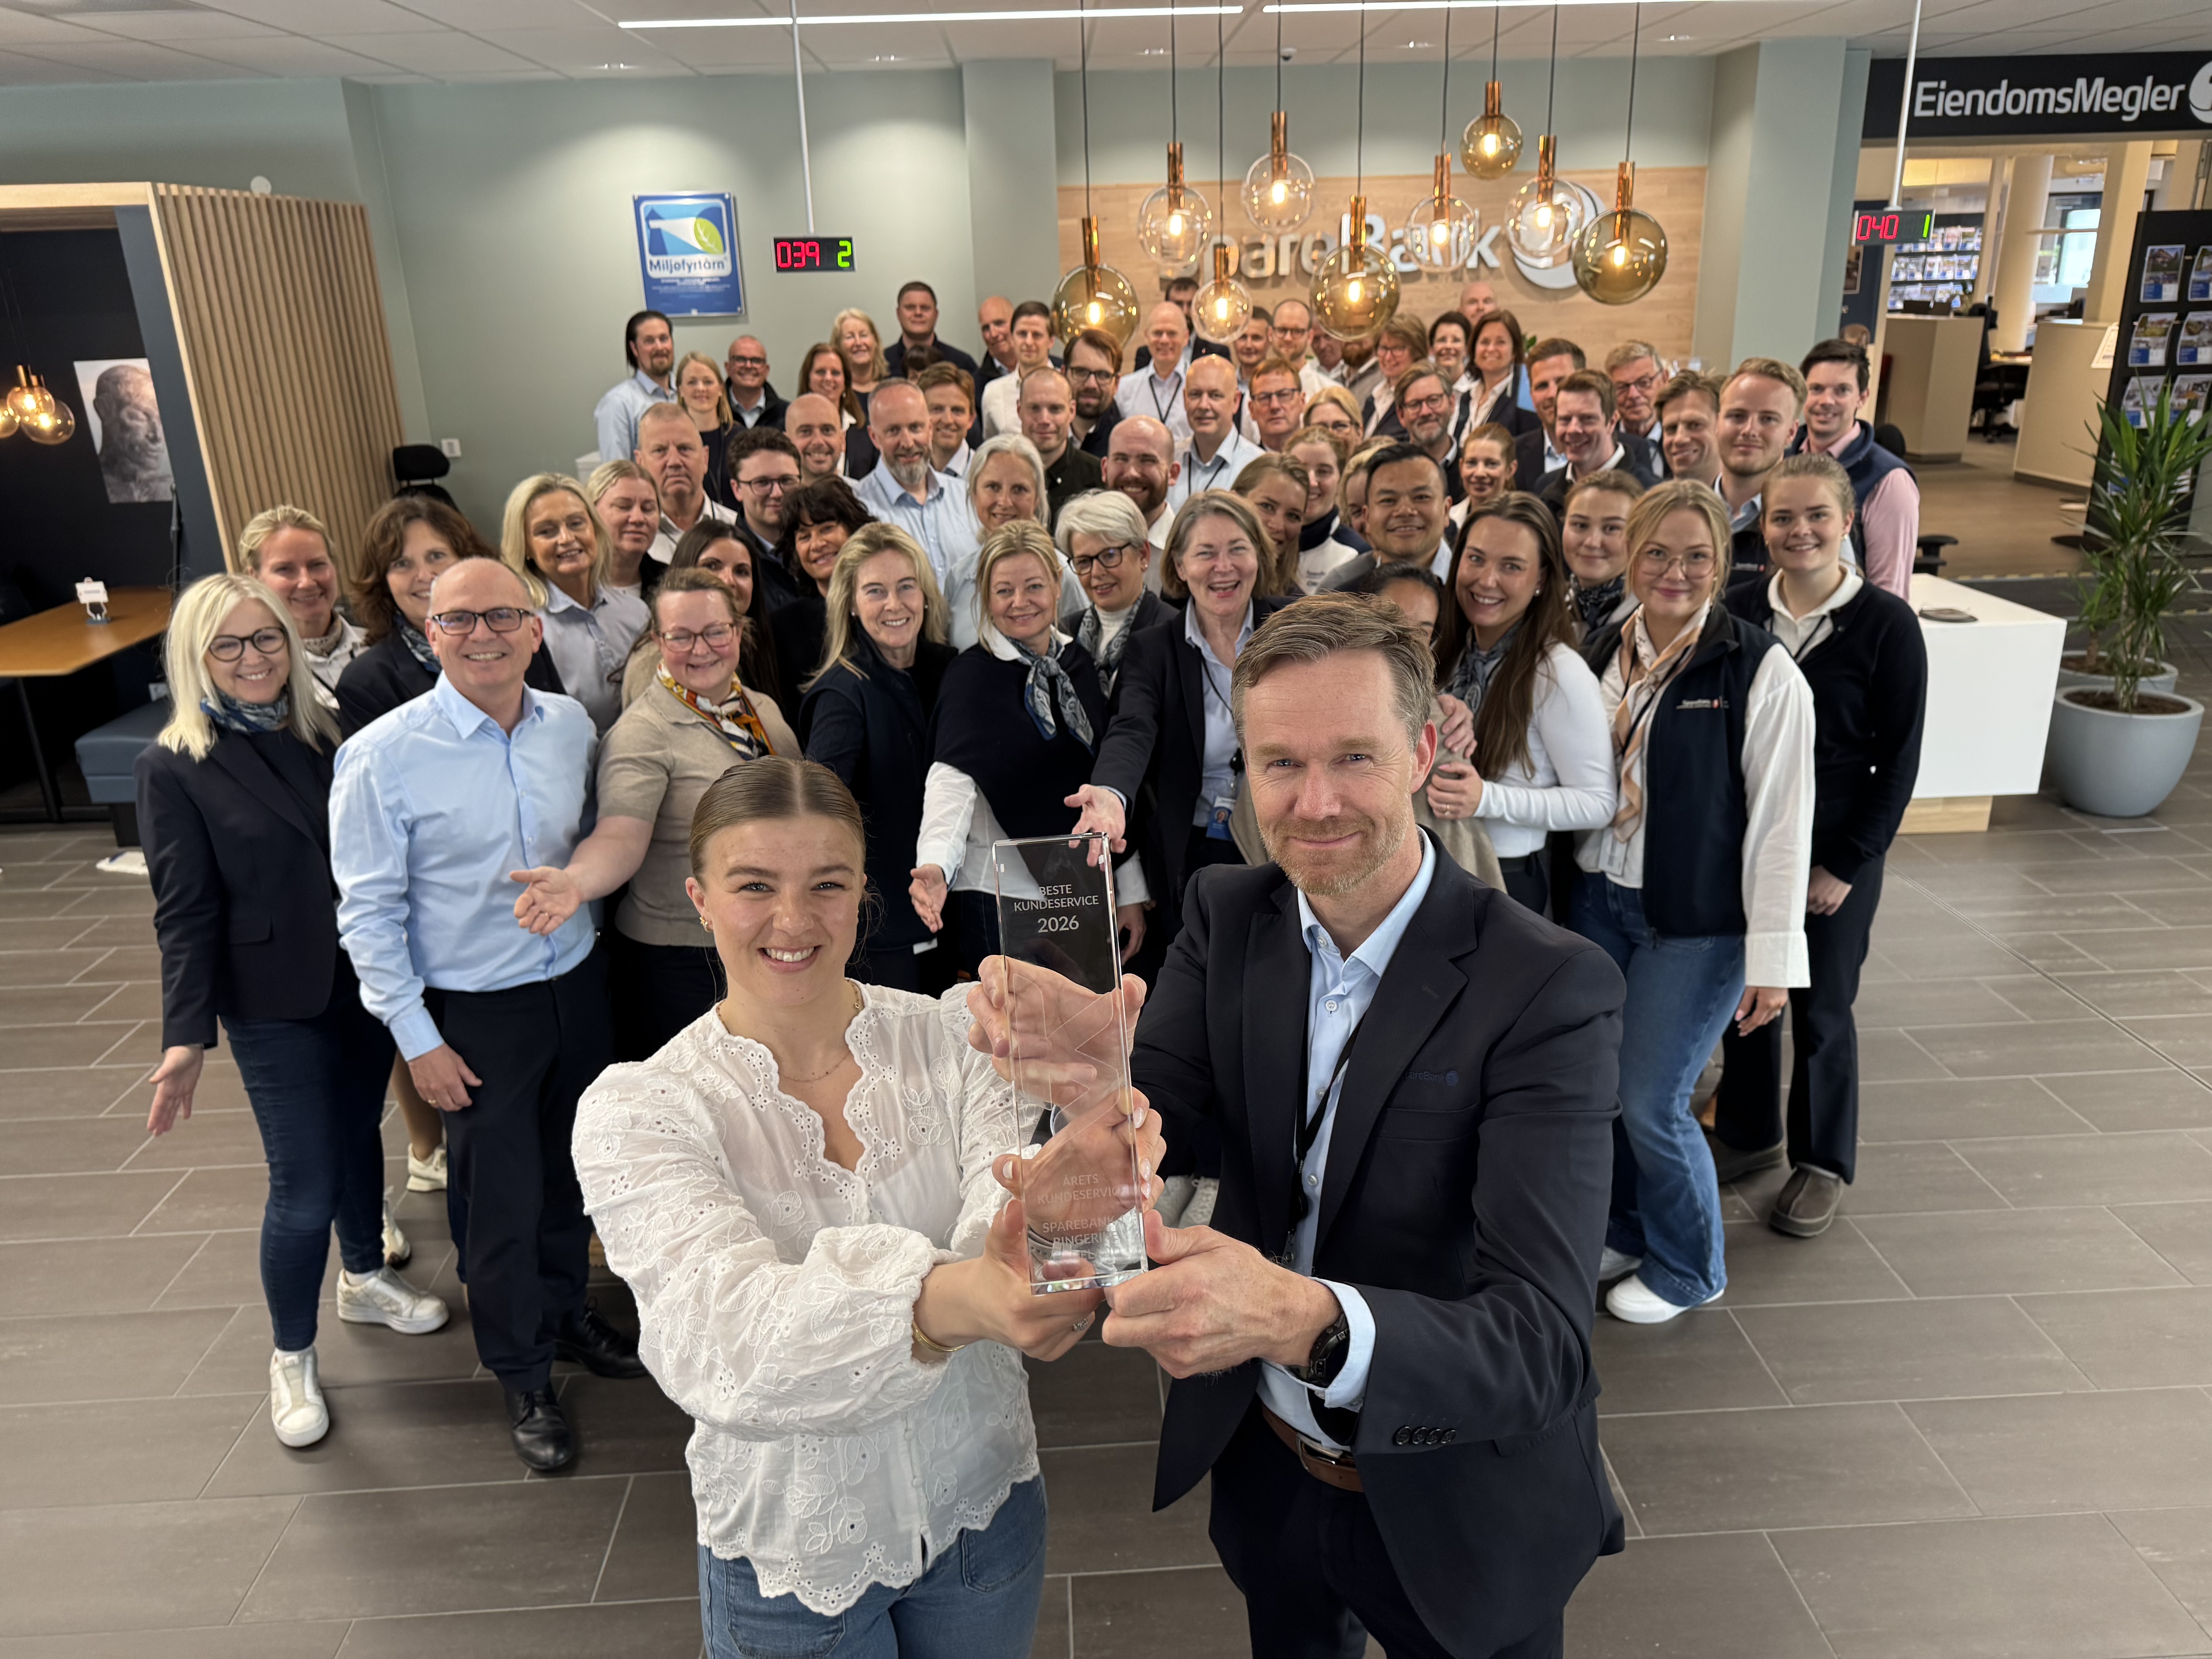
Banken ble i 2026 kåret til vinner av bankkategorien i KSIndeks og til totalvinner for beste kundeservice på tvers av bransjer. Styret er svært tilfreds med anerkjennelsen, som bekrefter effekten av bankens systematiske arbeid med kundeservice, tilgjengelighet og kvalitet i kundemøtene. Banken vil fremover bruke dette arbeidet aktivt til å styrke kunderelasjonene og skape verdier for kunder, ansatte, eiere og lokalsamfunn.
Fremover vil banken prioritere lønnsom vekst, god kostnadskontroll, effektiv kapital- og likviditetsstyring og videre utvikling av kundeopplevelsen gjennom en god balanse mellom digitale løsninger og personlig rådgivning.
Hønefoss, 13.08.2026
I styret for SpareBank 1 Ringerike Hadeland